 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
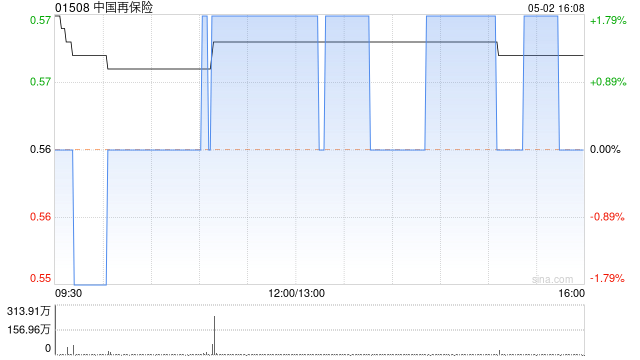
花旗发布研报称,在中国再保险(01508)上半年业绩公布后更新模型,上调2026年净利润预测12%至112.93亿元人民币,以反映保险服务费用预测下调;并轻微下调2027及2028年净利润预测各1%,以反映保险收入增长较弱。该行将中国再保险目标价由1.55港元轻微下调至1.50港元,维持“中性/高风险”评级。
花旗指出,由于公司自2026年上半年起不再披露内含价值数据,因此将寿险及健康再保险业务估值改为按综合权益市价计算,并将原保险产险业务市账率倍数由0.5倍下调至0.3倍,以反映股本回报率趋势走低。花旗预测,中国再保险2026至2028年各年净利润分别为112.93亿、105.44亿及115.23亿元人民币。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
启远网提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯